比特币机构化:CME、现货 ETF、美股相关性与交易时段
研究比特币机构参与渠道、CME 期货、现货 ETF、BTC 与 SPY 美股相关性和交易时段活动,提供历史数据及明确的因果边界。
目录
| 期间 | 日收益 N | 年化波动(%) | 日绝对收益 P99(%) | 段内最大回撤(%) | BTC–SPY 相关 | 同期区间 N |
|---|---|---|---|---|---|---|
| 2011-01-01–2017-12-17 | 2543 | 106.26 | 24.60 | -92.75 | 0.033 | 1752 |
| 2017-12-18–2019-12-31 | 744 | 78.44 | 13.32 | -83.22 | 0.010 | 512 |
| 2020-01-01–2024-01-09 | 1470 | 66.47 | 10.99 | -76.67 | 0.388 | 1012 |
| 2024-01-10–2025-12-31 | 722 | 47.48 | 8.34 | -32.08 | 0.363 | 496 |
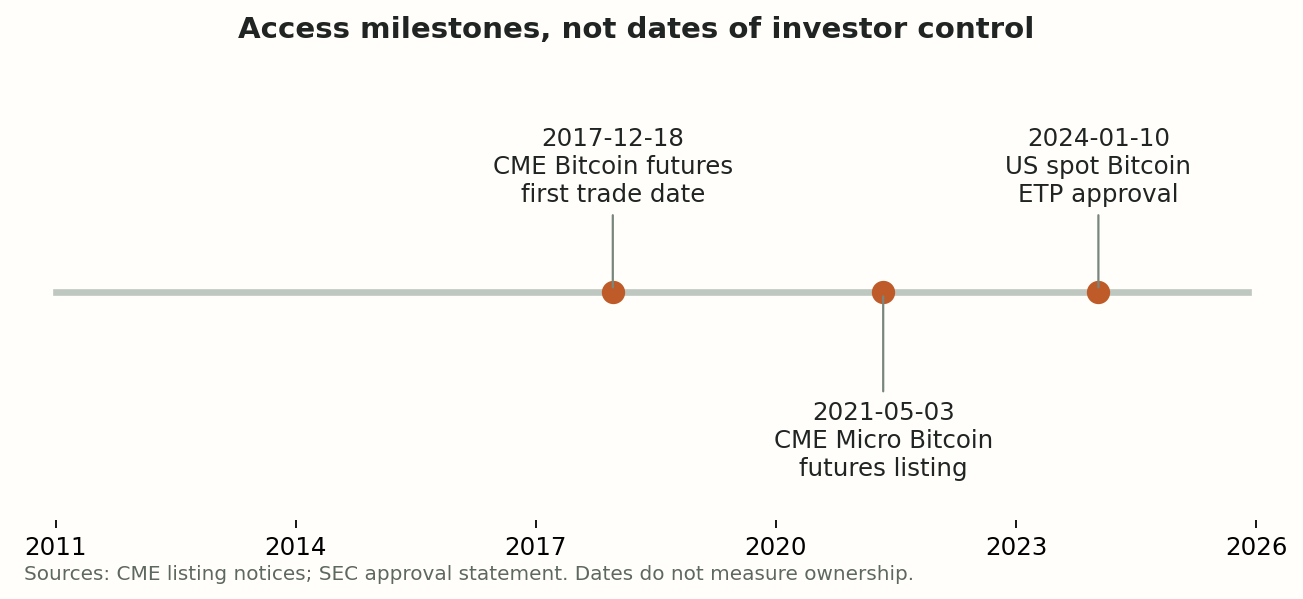
查看图表数据
| 日期 | 有文件支持的节点 |
|---|---|
| 2017-12-18 | CME Bitcoin futures first trade date / CME 比特币期货首个交易日 |
| 2021-05-03 | CME Micro Bitcoin futures listing / CME 微型比特币期货上市 |
| 2024-01-10 | US spot Bitcoin ETP approval / 美国现货比特币 ETP 获批 |
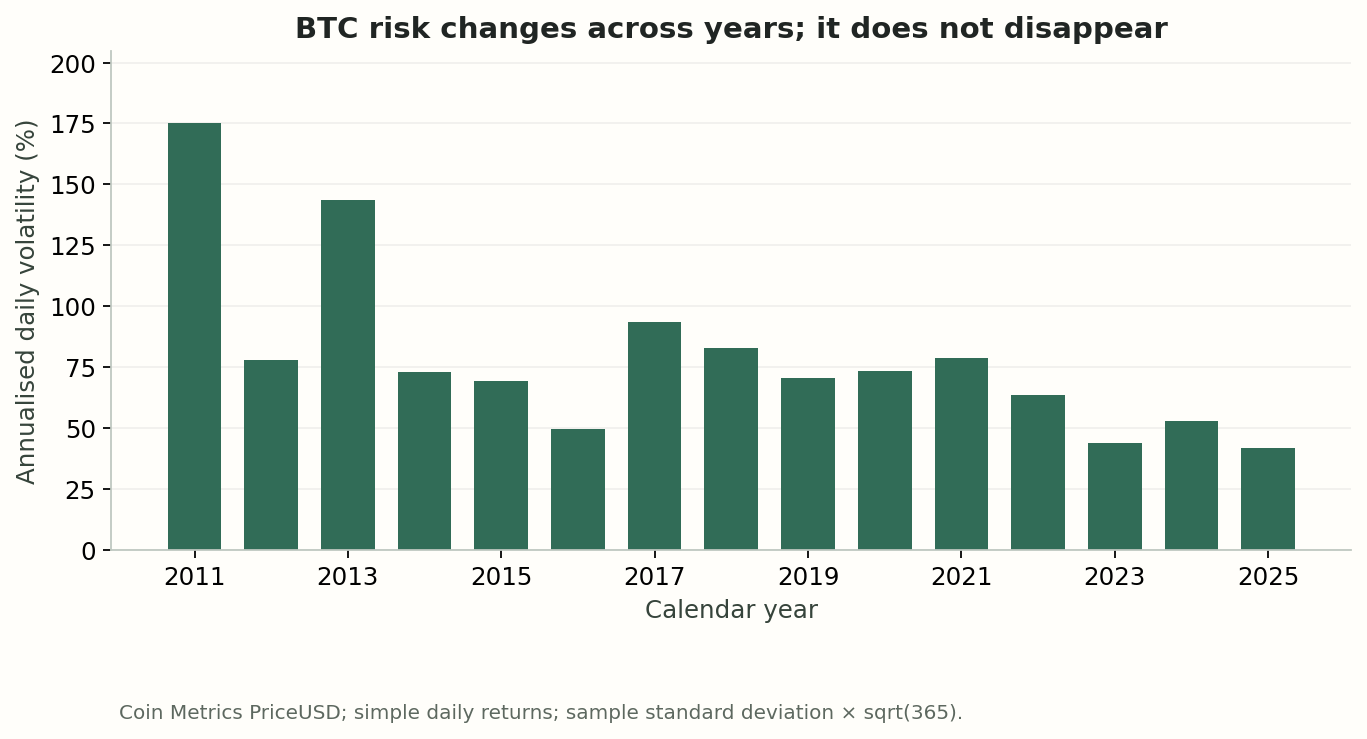
查看图表数据
| 年份 | 日收益 N | 年化波动(%) |
|---|---|---|
| 2011 | 365 | 175.03 |
| 2012 | 366 | 78.01 |
| 2013 | 365 | 143.78 |
| 2014 | 365 | 73.02 |
| 2015 | 365 | 69.28 |
| 2016 | 366 | 49.66 |
| 2017 | 365 | 93.72 |
| 2018 | 365 | 82.96 |
| 2019 | 365 | 70.75 |
| 2020 | 366 | 73.64 |
| 2021 | 365 | 78.80 |
| 2022 | 365 | 63.77 |
| 2023 | 365 | 43.73 |
| 2024 | 366 | 52.93 |
| 2025 | 365 | 41.92 |
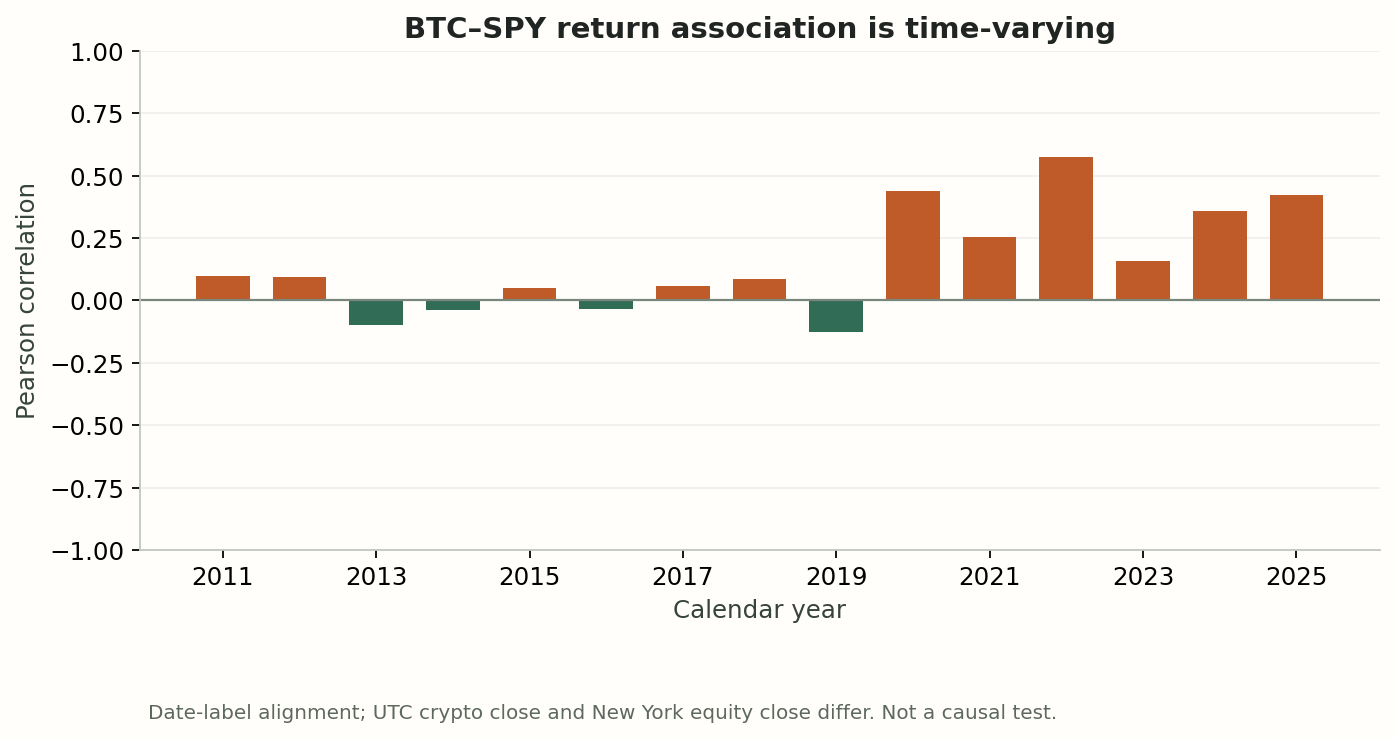
查看图表数据
| 年份 | 同期区间 N | Pearson 相关系数 |
|---|---|---|
| 2011 | 252 | 0.100 |
| 2012 | 250 | 0.093 |
| 2013 | 252 | -0.099 |
| 2014 | 252 | -0.039 |
| 2015 | 252 | 0.050 |
| 2016 | 252 | -0.035 |
| 2017 | 251 | 0.057 |
| 2018 | 251 | 0.087 |
| 2019 | 252 | -0.125 |
| 2020 | 253 | 0.439 |
| 2021 | 252 | 0.253 |
| 2022 | 251 | 0.576 |
| 2023 | 250 | 0.159 |
| 2024 | 252 | 0.357 |
| 2025 | 250 | 0.423 |
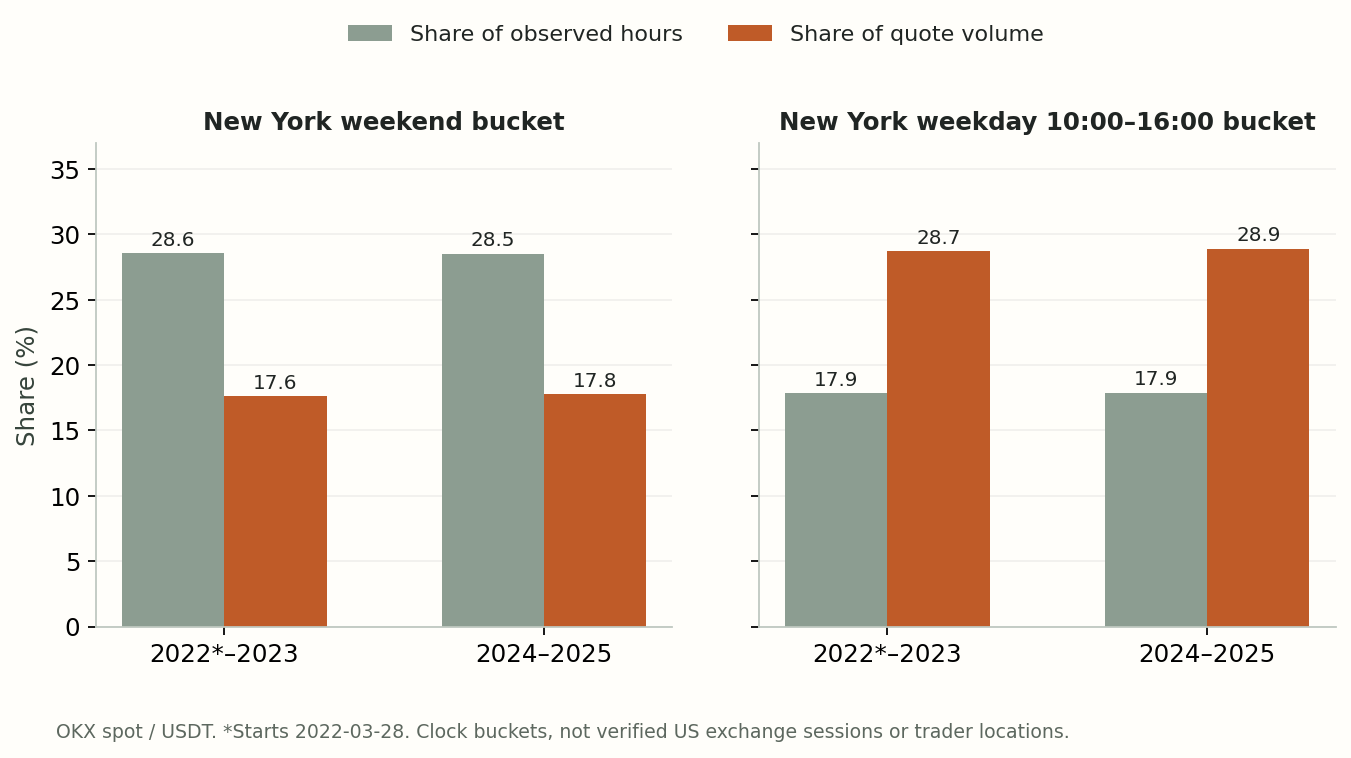
查看图表数据
| 样本 | 小时 N | 纽约周末小时占比(%) | 纽约周末成交额占比(%) | 纽约工作日观察桶小时占比(%) | 纽约工作日观察桶成交额占比(%) |
|---|---|---|---|---|---|
| 2022–2023 | 15456 | 28.57 | 17.63 | 17.86 | 28.71 |
| 2024–2025 | 17520 | 28.52 | 17.78 | 17.88 | 28.91 |
这是渠道变化史,不是散户向机构交出市场的时间表
“某年之前是散户,之后是机构”很容易理解,却不是已经证明的总结。产品可用说明有人能够通过该渠道参与,不说明谁持有最多币或决定边际价格。同一参与者可以同时使用原生交易所、券商产品和对冲,机构管理人也可能代表零售客户。
本文使用四个描述性阶段:CME 上线前的早期样本、受监管期货起步期、2020 至 2024 年初的跨市场比较期,以及美国现货 ETP 获批后的期间。边界根据公开事件或日历选取,属于编辑上的研究分组,不是统计估计的断点;每段内部仍有不同市场环境。
三个官方节点,各自代表什么
CME 比特币期货在 2017 年 12 月 17 日晚间时段开始交易,首个交易日为 12 月 18 日。它提供现金结算的受监管衍生品,并不意味着每位期货交易者都持有现货。CME 随后于 2021 年 5 月 3 日上市微型比特币期货。较小合约扩展了产品选择,但不能识别仓位的国籍或最终受益持有人。
2024 年 1 月 10 日,SEC 批准多只美国现货比特币 ETP 份额上市交易。这是批准节点,不代表所有产品在同一时刻开市,也不代表 SEC 认可比特币。券商分销与基金结构可能改变参与、托管和组合流程,但不能证明市场控制权立即改变。
风险有变化,“成熟”却不等于低风险
重新计算的日样本中,CME 边界之前的汇总年化波动为 106.26%,最后一段为 47.48%;日绝对收益 P99 分别为 24.60% 和 8.34%。年度图表显示,这不是一路平稳下降的过程。早期市场规模、交易所覆盖与数据质量也不同,因此这不是干净的机构化实验。
最后一段仍有 32.08% 的段内收盘价最大回撤;期间较短且行情路径不同,限制了与更早阶段比较。各段回撤都在段首重新计算累计高点,不是从比特币历史最高点计算的回撤,也不是某位投资者的实际损失。日收盘还可能遗漏更大的日内压力。
本样本中的跨市场关联增强
BTC–SPY 收益相关在 CME 起步片段为 0.010,在 2020 至 2024 年初片段为 0.388,最后一段为 0.363;年度估计也会变化。这支持研究共同风险环境,不能把比特币永久视为独立于股票,也不能把所有共变归给机构需求。
IMF 的独立研究也记录了疫情前后样本中加密与股票联系增强。其日期、来源和估计口径与本文不同,因此本表不声称复现其精确数值。共同货币环境、风险偏好、杠杆与参与者重叠,都是需要分别取证的候选解释。
近年时钟分桶没有显示美国时段占比突升
可用 OKX 小时样本中,纽约工作日 10:00–16:00 观察桶的计价成交额占比分别为 28.71% 与 28.91%,对应观测小时占比约 17.86% 与 17.88%。周末成交额占比为 17.63% 与 17.78%,低于约 28.57% 与 28.52% 的小时占比。时钟桶之间存在活动集中,但两个样本之间变化很小。
这不支持在该交易所样本中把 ETF 渠道扩大写成美国时段占比骤升,也不能否定其他场所的变化。时区识别的是时钟时间,不是交易者居住地。本文处理纽约夏令时,但没有剔除交易所假日或提前收盘,因此工作日观察桶不能标为精确的美国股市开市时段。
方法、覆盖与比较边界
日风险统计使用 Coin Metrics BTC PriceUSD,从 2010 年 12 月 31 日的前日基准至 2025 年 12 月 31 日。简单收盘百分比收益要求日历连续,该范围日期齐全且价格为正。波动为样本标准差乘以 365 的平方根;P99 取绝对收益排序后 floor((N − 1) × 0.99) 位置,不插值。虽然文章在 2026 年复核,完整年度统计止于 2025 年。
相关性先把 BTC UTC 收盘日期标签与保存的 SPY 复权日价格标签匹配,再在连续匹配的股票日期之间计算收益,因此周一 BTC 区间包含周末。纽约股票收盘早于同标签的 UTC 加密收盘,两个时钟并不同步。这是广义关联指标,不是精确交易时段或公告反应研究;SPY 是股票市场代理,不是标普 500 指数序列本身。
活动样本覆盖 2022 年 3 月 28 日至 2023 年 12 月 31 日,以及 2024–2025 自然年,分别保留 15,456 与 17,520 根小时 K 线。使用确认的 OKX BTC-USDT 现货数据,检查时间唯一且对齐、有限 OHLCV、价格范围与非负成交量,并保留全部 24 小时齐全的 UTC 日;后一窗口排除一个不完整 UTC 日。计价成交额按 USDT 加总;单交易所统计独立于美元日价格数据,也不代表全球成交。
什么数据才能更接近机构参与
CME 未平仓量与 CFTC 交易者分类可以描述受监管衍生品渠道,但期货同时存在多头和空头。ETP 份额、BTC 持仓、创设与赎回可以描述基金渠道;二级成交额和上涨的美元资产规模不等于新增净买入,份额买家也可能是散户。原信托转换时的既有库存,不能全部算作新流入。
13F 对部分管理人的应申报证券持仓提供滞后且不完整的观察,不是其完整比特币净敞口;申报多头不会扣去空头。钱包大小也不是可靠的散户或机构标签,因为托管人会聚合大量用户。本文尚未建立经核验的 CME、ETP 资金流或 13F 时间序列,因此不公布机构持有占比。
三个未来情景,以及如何检验
券商分销扩大,可能提高基金与衍生品渠道的重要性。检验时应观察份额和 BTC 持仓而非只看美元规模、净创设赎回、可比 CME 未平仓量,以及跨交易所时钟桶变化是否持续。如果渠道指标稳定或萎缩,就会削弱机构影响不断扩大的简单叙事。这是情景,不是价格方向预测。
第二种可能是分化:BTC 的参与与流动性渠道扩大,却未必同样覆盖长尾代币。第三种可能是压力集中:专业中介更多的市场,仍可能在参与者同时降风险时失去流动性。应使用跨资产覆盖、价差、深度与压力期间资金退出数据检验。本样本既没有确立“机构消除暴跌”,也没有确立“所有山寨都遵循同一机构周期”。
比特币从什么时候开始有机构入场?
本文没有确定单一转型日期。CME 期货与常被称作现货 ETF 的比特币 ETP,说明参与渠道扩大;上线日期不能识别交易者身份、机构持有比例或机构何时接管市场。
现货比特币 ETF 让 BTC 更像美股了吗?
本文报告选定期间的 BTC—SPY 历史关联,没有分离 ETF 渠道的影响。市场环境及股票、加密收盘时钟对齐会影响比较;SPY 是股票市场代理,不是比特币机构持有量指标。
局限
围绕已知节点选取、长度不等的描述性分段,没有因果识别、统计估计转型日或持有者全集。日与小时来源、计价币种和时钟不同,保持分开;活动样本始于 2022 年,尚未建立核验的基金流或机构持仓序列。未来情景是待检验假说,不是预测或交易规则。
来源与数据获取
- CME:比特币期货上线与首个交易日
- CME:微型比特币期货初始上市通知
- SEC:现货比特币 ETP 份额获批声明
- Coin Metrics:公开 BTC 日数据与价格定义
- Coin Metrics:UTC 日收盘价格口径
- SPY 历史股票价格提供方
- OKX 行情数据文档
- IMF:不同市场环境下的加密与股票联系
- SEC:13F 范围与申报局限
- CFTC:历史交易者持仓报告数据
所引来源说明外部事实或数据格式,不代表其认可本文结论。公开快照包含表格与方法;重新计算的数据集另附来源文件指纹。本文不分发完整原始归档。指纹用于识别使用的文件,不能独立证明结果。
实时过去 30 天小时基线——独立于历史研究
仅展示当前观察池,最多 12 币。缺失或过期估计保持不可用;交易所与计价币种分开,Beta 需要同期 BTC 数据。小时统计不是分钟异动概率。
观察截止时间(UTC+8): 2026/10/20 22:59
| 币种 | 来源 | K 线 / 应有 | |r| 中位数(%) | |r| P99(%) | BTC Beta | 同期 N | 最后收盘(UTC+8) | 状态 |
|---|---|---|---|---|---|---|---|---|
| BTC | OKX · USDT | 720/720 | 0.1475 | 1.2319 | 1.0000 | 719 | 2026/10/20 22:00 | 可用 |
| SUI | OKX · USDT | 720/720 | 0.5274 | 3.6976 | 2.0639 | 719 | 2026/10/20 22:00 | 可用 |
| DOGE | OKX · USDT | 720/720 | 0.3218 | 2.2931 | 1.5567 | 719 | 2026/10/20 22:00 | 可用 |
| ETH | OKX · USDT | 720/720 | 0.1935 | 1.4580 | 1.1170 | 719 | 2026/10/20 22:00 | 可用 |
| SOL | OKX · USDT | 720/720 | 0.2810 | 2.0082 | 1.4169 | 719 | 2026/10/20 22:00 | 可用 |
| XRP | OKX · USDT | 720/720 | 0.2671 | 2.2883 | 1.4347 | 719 | 2026/10/20 22:00 | 可用 |
| PEARL | — | 0/720 | — | — | — | 0 | 暂无记录 | 不可用:缺失或过期 |
| JCT | — | 0/720 | — | — | — | 0 | 暂无记录 | 不可用:缺失或过期 |
| QTC | — | 0/720 | — | — | — | 0 | 暂无记录 | 不可用:缺失或过期 |
| CARDS | OKX · USDT | 720/720 | 1.0417 | 8.7874 | 1.5440 | 719 | 2026/10/20 22:00 | 可用 |
| PENGU | OKX · USDT | 720/720 | 0.5787 | 3.9774 | 2.1522 | 719 | 2026/10/20 22:00 | 可用 |
| NEAR | OKX · USDT | 720/720 | 0.7887 | 5.0974 | 2.1840 | 719 | 2026/10/20 22:00 | 可用 |
相关实时档案
相关阅读
山寨币 BTC Beta 与小时波动:BTC、ETH、SOL、DOGE 实证
用 OKX 现货历史数据比较 BTC、ETH、SOL、DOGE 的小时收益、波动与比特币 Beta,列明样本量、尾部观测及独立的实时基线。
永续合约资金费率与年化收益:2025 年四币比较
比较 2025 年 BTC、ETH、SOL、BNB 的 Binance 永续资金费率,区分累计费率、账户收益与保证年化的宣传。
比特币减半一定带来牛市吗?四次减半的收益与回撤
统一比较四次比特币减半后的收益与回撤;样本中的一年端点收益为正,不代表减半能单独造成牛市或保证未来上涨。
Bittensor(TAO)研究:AI 代币叙事、BTC Beta 与波动风险
通过 Binance 现货历史数据研究 Bittensor(TAO)的波动与 BTC Beta,区分 AI 加密叙事、网络活动和代币持有者价值。